La Ganancia exenta por reinversión en vivienda habitual es una gran oportunidad, pero su complejidad fiscal asusta. ¿Temes no cumplir los requisitos y perderla? Te guiamos paso a paso para que aproveches esta exención al máximo sin sorpresas. ¡Deja de preocuparte! Contacta ya: Llama, envíanos un WhatsApp o rellena nuestro formulario y asegura tu Ganancia exenta por reinversión en vivienda habitual.
Ganancia exenta por reinversión en vivienda habitual
Para que las ganancias derivadas de la transmisión de tu vivienda habitual estén exentas, es necesario cumplir con ciertos requisitos. Si decides vender tu propiedad habitual, la ganancia patrimonial generada se considerará exenta siempre que reinviertas la totalidad del importe obtenido en la compra de otra vivienda habitual o en la rehabilitación de la que te convertirás en tu nueva vivienda habitual.
Es importante destacar que la exención no se aplica de manera automática; deberás expresar tu intención de acogerte a esta medida. Además, tanto la vivienda que estás vendiendo como la que adquieras o rehabilites deben seguir considerándose como vivienda habitual. A efectos fiscales, se considera vivienda habitual del contribuyente la edificación en la que el contribuyente resida durante un plazo continuado de, al menos, tres años. Sin embargo, se entenderá que la vivienda tuvo el carácter de habitual, aunque no se haya alcanzado ese plazo, por circunstancias que exijan el cambio de domicilio, tales como celebración de matrimonio, separación matrimonial o traslado laboral.
Plazos y condiciones para la ganancia exenta por reinversión
La reinversión del capital obtenido de la venta debe llevarse a cabo, bien de una sola vez o de forma fraccionada, en un periodo no superior a dos años. Este plazo se cuenta desde la fecha de la venta, pudiendo incluir no solo las fechas posteriores sino también aquellas anteriores a la enajenación de la antigua vivienda habitual. Se considerará que la reinversión se realiza dentro del plazo si la venta se ha llevado a cabo mediante plazos de pago, siempre que los importes de estos plazos se destinen a los fines indicados dentro del ejercicio fiscal en el que se vayan recibiendo.
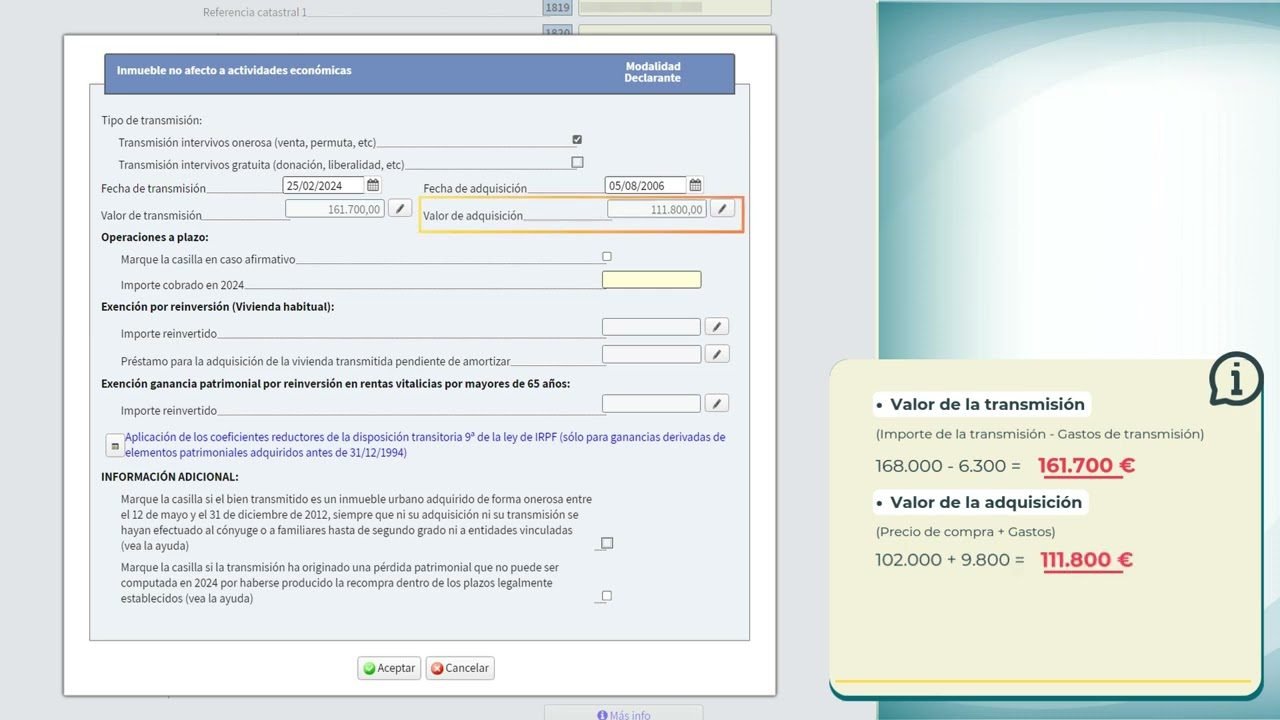
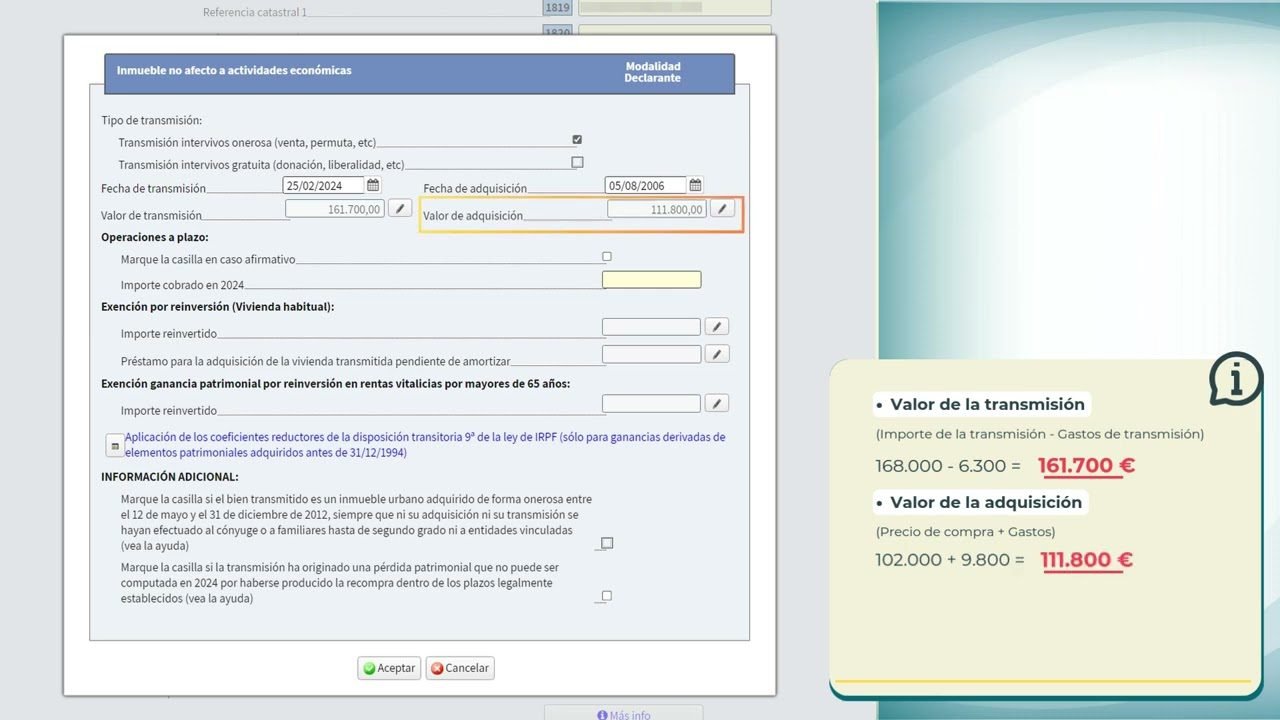
No se considerará que la reinversión se realiza fuera del plazo si se ha utilizado financiación ajena. A efectos de la exención, se considerará como importe total obtenido en la transmisión el valor de transmisión menos el principal del préstamo pendiente de amortizar. En caso de que el monto reinvertido sea menor al total obtenido de la venta, únicamente la parte proporcional de la ganancia patrimonial correspondiente a la cantidad efectivamente destinada a la reinversión quedará exenta de gravamen, cumpliendo las condiciones mencionadas anteriormente.
Para que sean aplicables estos beneficios fiscales, es crucial cumplir con ciertos plazos. Además del período de dos años para reinvertir, es necesario que la nueva vivienda adquirida sea habitada de manera efectiva y con carácter permanente en un plazo de doce meses, contados a partir de la fecha de adquisición o terminación de las obras. En caso de no cumplir con estos plazos, se considerará que se ha incumplido la normativa, lo cual puede llevar al sometimiento a gravamen de la parte de la ganancia patrimonial correspondiente.
Documentación necesaria para la ganancia exenta por reinversión
Para aplicar la exención por reinversión no es necesario destinar la totalidad del dinero obtenido de la venta; basta con aplicar para el mismo fin el dinero tomado a préstamo de un tercero. Si solo se reinvierte un porcentaje del importe obtenido, la exención se aplicará proporcionalmente a la cantidad efectivamente reinvertida. Por ejemplo, si reinviertes la mitad del dinero obtenido en la venta, podrás aplicar la exención sobre la mitad de la ganancia obtenida en la venta.
Es crucial conservar toda la documentación asociada, como los justificantes tanto de la venta como de la compra o construcción de la nueva vivienda. Hacienda puede solicitarlos para verificar que la reinversión se ha efectuado de acuerdo con la normativa. La exención por reinversión en vivienda habitual debe ser mencionada en la declaración de la renta del año en el que se realizó la venta del inmueble, indicando tu intención de reinvertir la ganancia patrimonial.
Si adquiriste la nueva vivienda mediante una hipoteca, esto no afecta a la exención siempre que se destine la totalidad o parte del importe obtenido de la venta a la adquisición de la nueva vivienda habitual. Asimismo, reinvertir en una nueva vivienda no requiere necesariamente comprar una ya construida; puedes optar por un terreno y construir allí, cumpliendo con los plazos estipulados para la reinversión y la finalización de las obras.
En conclusión, la ganancia exenta por reinversión en vivienda habitual se presenta como una oportunidad valiosa para quienes desean optimizar sus recursos al vender su propiedad y adquirir una nueva. Cumpliendo con los requisitos y plazos establecidos, puedes beneficiarte de esta exención y facilitar tu cambio de residencia sin incurrir en cargas fiscales imprevistas.