¿Dudas sobre cuánto dinero se puede ingresar sin justificar? La gestión fiscal sin riesgos es posible. Con nuestra asesoría experta, asegura tus finanzas y evita problemas con la Agencia Tributaria. Te ofrecemos la claridad que necesitas para operar con total confianza. ¡Obtén tu consulta gratuita! Llama, envíanos un WhatsApp o deja tus datos ahora.
Cuanto dinero se puede ingresar sin justificar
FS-2021-03SP, febrero de 2021
Aunque muchas transacciones en efectivo son legítimas, las autoridades pueden rastrear actividades poco claras mediante los reportes que se informan a través del Formulario 8300. Este artículo detalla quién debe presentar el formulario, qué información es necesaria y cómo proceder.
Generalmente, cualquier persona que reciba más de 10.000 euros en efectivo en una única transacción o en transacciones conectadas está obligada a presentar el Formulario 8300. La legislación define a ‘persona’ como cualquier individuo, empresa, corporación, asociación, fideicomiso o patrimonio. Ejemplos de negocios que comúnmente deben presentar este formulario incluyen: distribuidores de joyas, muebles, barcos, aviones, vehículos, casas de empeño, abogados, agentes inmobiliarios, compañías de seguros y agencias de viajes.
Las entidades exentas de impuestos también pueden necesitar reportar ciertas transacciones. Aunque no están obligadas a presentar el Formulario 8300 por donaciones en efectivo, deben informar los pagos que superen los 10.000 euros, como el alquiler de instalaciones.
Diferencias entre VAT y NIF: ¿Cuánto dinero se puede ingresar sin justificar?
A efectos del Formulario 8300, el efectivo incluye moneda de cualquier nación, así como cheques de caja, cheques de viajero y giros postales. Si estos se combinan con otras formas de pago en una transacción que supere los 10.000 euros, también se consideran como efectivo.
Una transacción a reportar se refiere a la venta de bienes personales físicos que se anticipan a usarse por al menos un año y cuyo precio excede los 10.000 euros. Ejemplos incluyen automóviles, joyas y electrodomésticos. Además, las instituciones financieras tienen la obligación de informar sobre compras en efectivo que superen esta cantidad.
Es obligatorio presentar el Formulario 8300 si se recibe más de 10.000 euros en efectivo de un solo pagador o agente. Ejemplos de situaciones donde se requiere informar incluyen:
Estas empresas deben reportar cualquier ingreso en efectivo que supere los 10.000 euros en una sola transacción o transacciones relacionadas.
Si una pareja compra dos vehículos al mismo tiempo y el concesionario recibe un total de 10.200 euros en efectivo, deberá presentar el Formulario 8300, ya sea considerando cada transacción por separado o como un monto combinado.
Si un taxista reporta más de 10.000 euros en efectivo a su empresa durante un período de 12 meses, está obligado a presentar el formulario correspondiente.
El mismo plazo de 12 meses aplica para quienes alquilan propiedades y deben reportar cuando reciben más de 10.000 euros anuales.
Cuando un agente recibe más de 10.000 euros en efectivo de un cliente, independientemente de si ha proporcionado un servicio, debe presentar el formulario.
Colegios y universidades que reciban más de 10.000 euros en efectivo durante un período de 12 meses deben también presentar el Formulario 8300.
Los contratistas deben informar si reciben pagos en efectivo superiores a 10.000 euros por trabajos de construcción o servicios relacionados.
¿Cómo verificar el VAT y cuánto dinero se puede ingresar sin justificar?
Este formulario debe presentarse dentro de los 15 días posteriores a recibir el efectivo. Si se reciben pagos adicionales que en total superen los 10.000 euros, será necesario presentar el formulario otra vez.
El Formulario 8300 puede presentarse de forma electrónica, lo cual es más rápido y seguro, y proporciona un acuse de recibo. Quienes opten por el envío postal deben asegurarse de seguir los procedimientos adecuados, utilizando métodos que confirmen la entrega.
El formulario requiere que se incluya el número de identificación del contribuyente (TIN) de la persona que efectúa el pago en efectivo. Si el TIN no está disponible, se debe informar que la autoridad fiscal puede aplicar multas. En ausencia del TIN, se debe marcar dicha ausencia en el Formulario 8300 y conservar la evidencia de que se solicitó dicho número.
La persona que presenta el formulario debe entregar una notificación por escrito a cada persona mencionada en el mismo antes de que finalice enero del año siguiente al de la transacción. Aunque no existe un formato específico, deben incluir los detalles esenciales, evitando la entrega del formulario para preservar la privacidad.
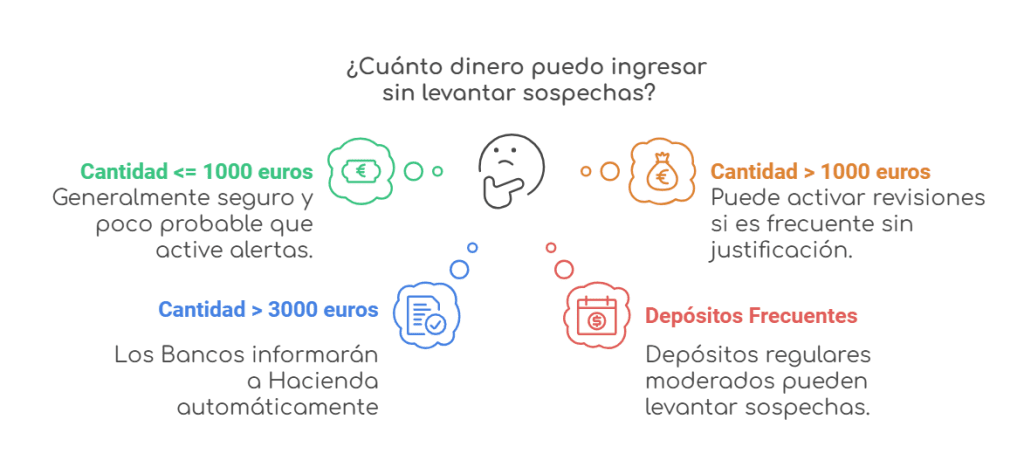
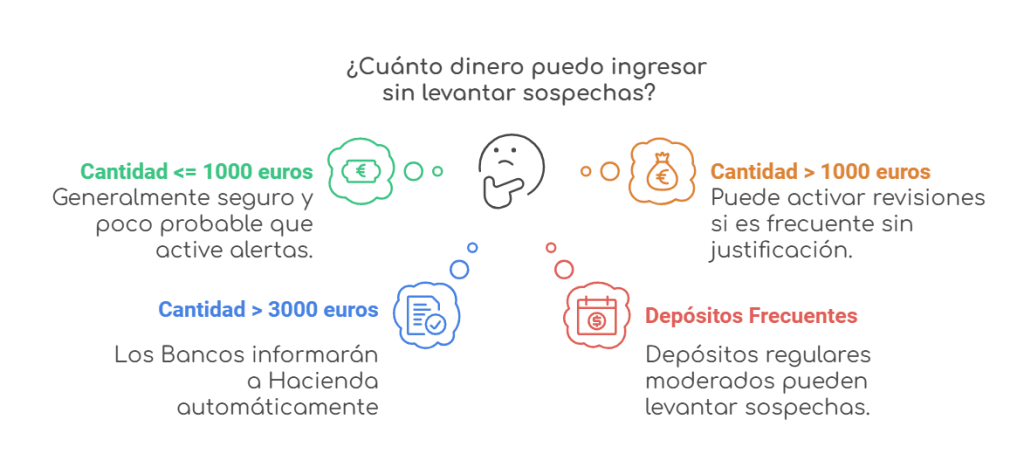
Es importante tener en cuenta que también se puede presentar el formulario voluntariamente si se sospecha de una transacción de menos de 10.000 euros, sin informar al cliente. Además, si se realizan ingresos superiores a 3.000 euros, los bancos deben alertar a las autoridades fiscales, como dicta la Ley de Prevención del Blanqueo de Capitales.
Las multas por ingresos no justificados son severas, y pueden alcanzar hasta 150.000 euros. Por lo tanto, es esencial documentar adecuadamente el origen de cualquier ingreso en efectivo.